Foi-se o tempo em que a função primordial dos Tribunais de Contas se assentava no controle “a posteriori” das pessoas que utilizam, arrecadam, guardam, gerenciam ou administram dinheiro, bens e valores públicos. Desde o início da implantação da República no Brasil, os Tribunais de Contas foram elevados à categoria de órgãos de extração constitucional, projetados e protegidos, nessa dimensão, pela força da deliberação constituinte originária, que perspectivou a necessidade de um órgão de controle externo sobre os gastos públicos como sustentáculo do próprio regime democrático.
A Constituição Federal atual ajusta sua força estruturante do Estado federativo brasileiro com os Tribunais de Contas, assentando-os como um dos seus pilares de sustentação. No manejo dessas disposições, o Supremo Tribunal Federal, em julgamentos de matérias que envolvem interpretação sobre o delineamento das competências dos Tribunais de Contas, tem-lhes conferido o uso de instrumentos jurídicos necessários (meios) para a consecução da sua função de controle externo (fim), reconhecendo-os como legítimos detentores de atribuições decorrentes de competências constitucionais genuínas, de que é exemplo o poder cautelar (v. MS 24.510 e MS 33.092), dimensionando-os a uma atuação preventiva eficaz dos gastos públicos e não apenas mediante controle “a posteriori”.
Nesse contexto, em que se inserem como órgãos com arrimo constitucional, é que se encontra respaldo à legitimação da atuação dos Tribunais de Contas, como sentinelas avançadas em defesa do controle eficiente e adequado do gasto do dinheiro público, mediante fiscalizações preventivas ou concomitantes, para se evitar prejuízo ao erário.
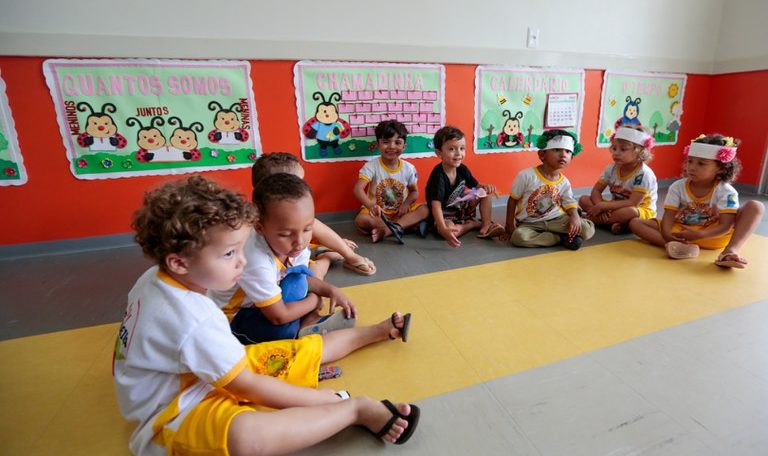
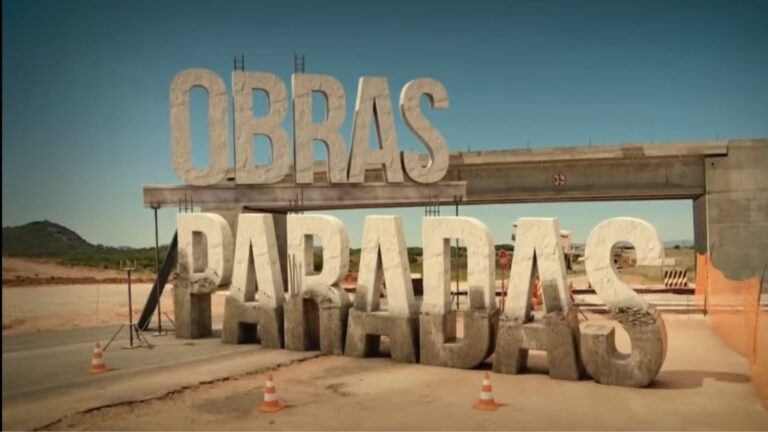
E nessa perspectiva se ajustam, por exemplo, as fiscalizações-relâmpago, ou coordenadas, que estão sendo realizadas por Tribunais de Contas na forma, e. g., como foram concebidas e implantadas, em 2016, pelo TCE-SP (metodologia explicada nesse link ), em que, sem qualquer aviso antecipado ao jurisdicionado, efetiva-se presencialmente, in loco, fiscalização surpresa para aferição das condições e da qualidade da prestação de serviços pela Administração e também o controle sobre execução de obras. Nesse sentido, podem ser mencionadas, como exemplos, as fiscalizações sobre conservação dos passeios públicos e condições de acessibilidade; merenda, transporte e material escolar, livros didáticos, uniformes; limpeza urbana e a destinação de resíduos sólidos; funcionamento dos hospitais públicos, equipes de plantão, validade de seus medicamentos; conservação de vias públicas (tapa-buraco, recapeamento), pontes, viadutos, semáforos; as condições e a qualidade dos serviços prestados por entidades do terceiro setor; creches; obras inacabadas etc.
Essas “incertas” contribuem para o aprimoramento do controle externo e não deixam de se transformar em instrumento apto a aferir, com maior eficácia e atualidade, a consecução do interesse público concreto, mediante verificação da qualidade dos serviços públicos que estão sendo prestados naquele momento à população. Nas auditorias-relâmpago, se o apontamento de não conformidade é imediato, então, da mesma forma, há que se buscar, tanto quanto possível, a correção também imediata das condutas administrativas irregulares, conferindo-se assim a efetividade esperada da atuação do órgão de controle externo na fiscalização da coisa pública.
Aliás, o elemento surpresa inserto nas auditorias coordenadas não deixa também de estar imbuído de certo caráter pedagógico, na medida em que passa a indicar para os jurisdicionados uma ininterrupta e deliberada atuação de controle, feita a qualquer momento pelos Tribunais de Contas, alertando os jurisdicionados e compelindo-os a, diuturnamente, evitarem desconformidades, irregularidades, falhas, inconsistências em atuação administrativa para consecução de políticas públicas, de modo a eximirem-se de presumível e consequente procedimento sancionatório pelo Controle Externo. Nessa senda, cabe aos Tribunais de Contas redimensionarem e racionalizarem seu trabalho de rotina, no mais das vezes assoberbado, para também prestigiar esse tipo de fiscalização pois, como preconizava Orlando de Carvalho (1), “ninguém teme o controle de um órgão sobrecarregado de tarefas”.
Domingos Dissei – Conselheiro do TCM-SP
(1) Representação e controle político, reforma do Poder Legislativo no Brasil, Brasília: Câmara dos Deputados, 1966, p.219-220.